很多投资者都问,自从股神沃伦巴菲特抛售比亚迪股票后淘配网官网,比亚迪业绩就持续下滑,股价更是惨不忍睹!为什么股神的判断如此准确?比亚迪的基本面是不是彻底变了?
⚠️ 风险提示:以下仅为客观信息分析,不构成任何投资建议,股市有风险,投资需谨慎。
先纠正一个很关键的因果误区:不是巴菲特卖出之后,比亚迪才变差;而是巴菲特提前看到了行业逻辑即将变化,选择在估值高位兑现收益;业绩、股价下行,是行业周期+竞争格局共同推动的结果,不是巴菲特抛售带来的结果 。
一、为什么大家感觉巴菲特判断很准?
1,他卖出淘配网官网的核心出发点:估值太高、行业红利进入尾声
巴菲特从2022年8月开始分批减持,那个阶段比亚迪市盈率最高冲到一百多倍,市场把它当成持续高增长的成长股定价。当时芒格就明确提过:比亚迪是一家好公司,但股价已经不便宜了 。
在那个时点,新能源还是增量市场,所有人都在抢渗透率;但伯克希尔团队判断:插混、纯电的技术红利很快会被同行快速复制,未来会进入残酷的存量价格战,毛利率会被持续压缩,高增长很难长期维持。
2,这笔投资本身就是巨大盈利兑现
2008年8港元建仓,持有17年,整体回报接近40倍。对巴菲特来说,赚到足够多之后、当预期收益率下降,卖出是他一贯的操作,不是“预判公司马上要暴雷”。他并不是认定比亚迪会垮,而是认为这笔资产的性价比已经不如他手里其他标的(高股息能源、银行等);同时伯克希尔本身策略转向,降低海外资产敞口,重心放回美国本土资产 。
3,时间先后,很容易被普通人误读成因果
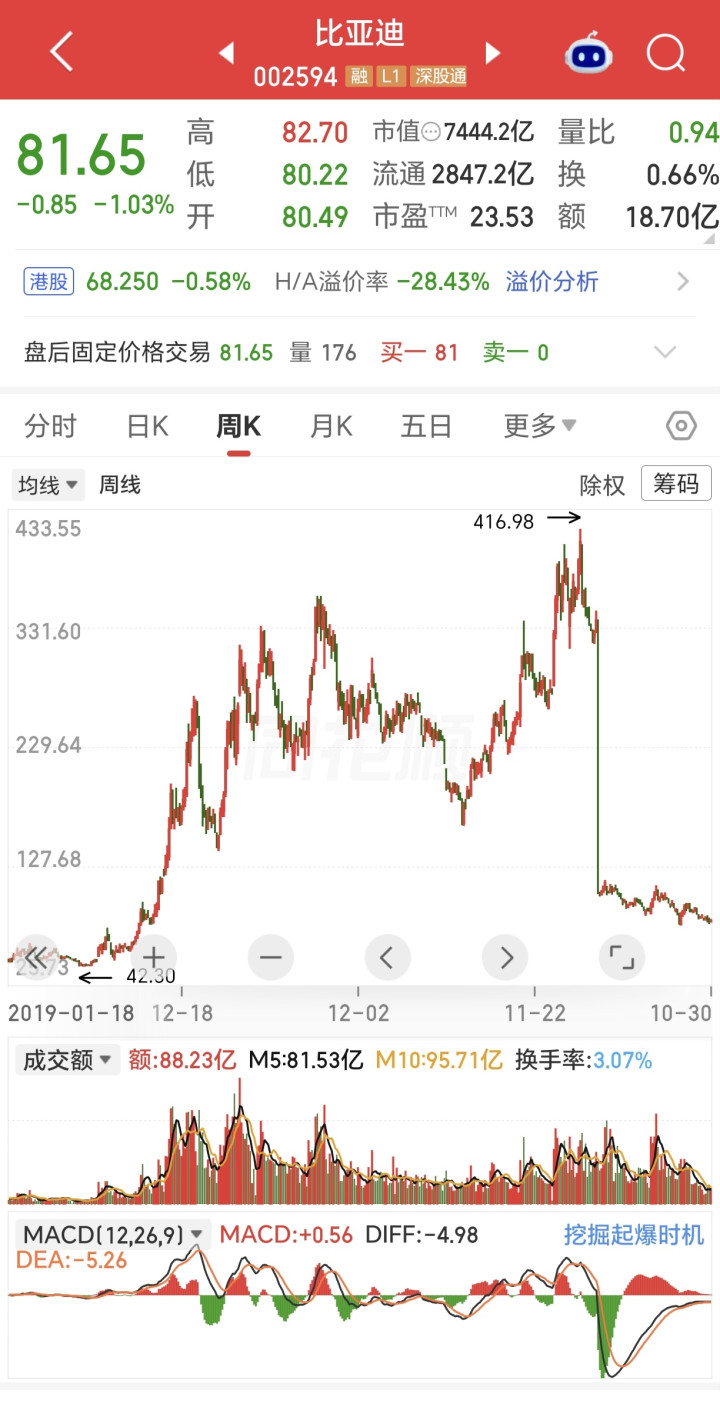
顺序是:2022年高位开始减持→之后国内新能源渗透率见顶,行业从蓝海变成红海,价格战开打→比亚迪利润增速下滑、股价持续调整。时间线刚好先后发生,大家就容易理解成“股神一卖,公司就不行了”。
二、比亚迪基本面有没有彻底变坏?
一句话结论:基本面发生了结构性弱化,但没有彻底崩坏,龙头根基还在,只是增长逻辑和以前不一样了。
还稳固的基本面底盘
1,依然是全球新能源销量龙头,三电自研、垂直供应链的成本优势,在行业里依旧是第一梯队;刀片电池、DM混动技术成熟,产能、供应链壁垒还在。
2,出海业务高速增长,海外单车盈利显著高于国内,正在用海外市场对冲国内价格战的压力,这是它接下来最重要的增长曲线 。

3,现金流整体健康,电池、整车、电子多业务协同,不是单一业务脆弱的小企业。
已经明显恶化的结构性问题(也是巴菲特当时看到的风险)
1,增量时代结束,进入存量内卷
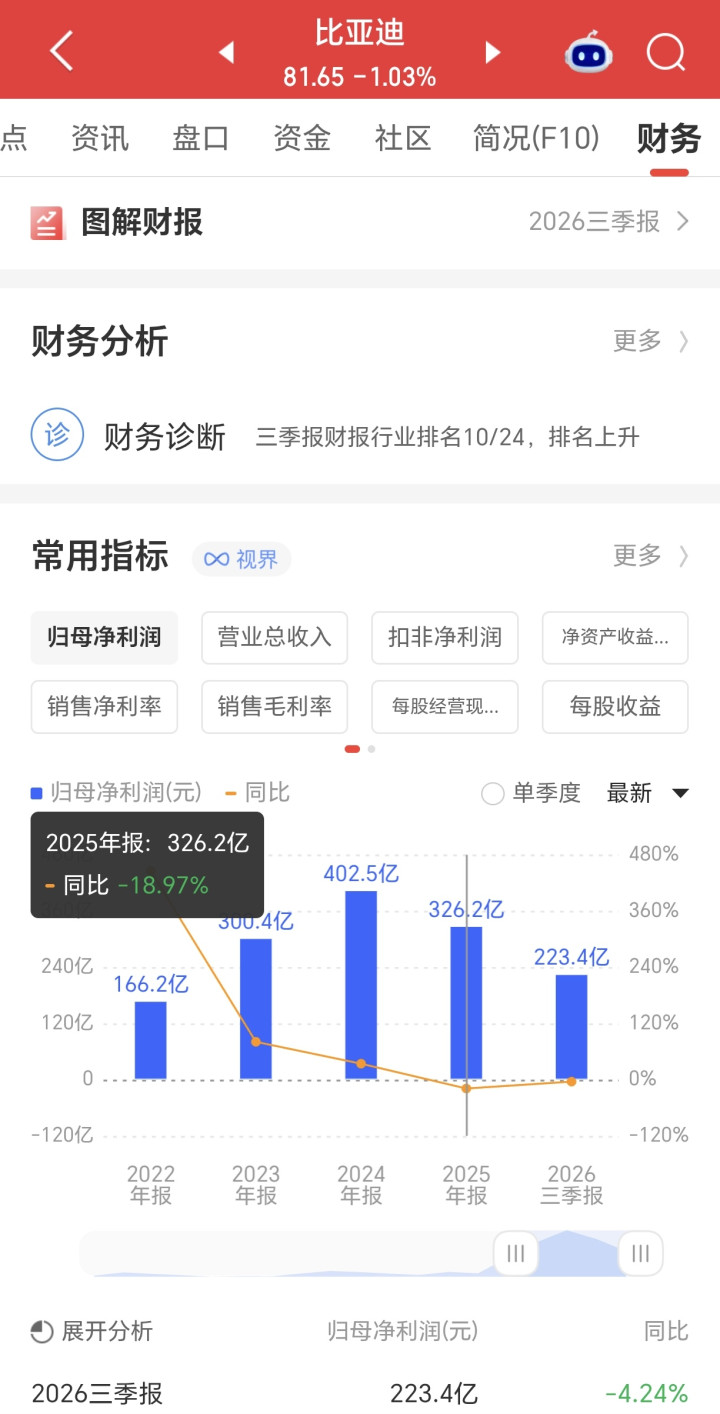
早些年新能源是抢燃油车份额,所有人一起做大蛋糕;现在国内新能源渗透率已经很高,变成车企互相抢客户。吉利、奇瑞、长安等对手的混动、纯电技术快速追赶,比亚迪在主流10-20万价位的技术优势被抹平,只能靠降价保份额,直接挤压单车利润,出现增收不增利、利润增速大幅下滑,部分季度利润同比下滑 。
元股证券:ygzq.hk2,智能化是明显短板
过去比亚迪靠三电取胜,但智能驾驶、智能座舱、大模型这些新赛道起步偏慢,高端品牌腾势、方程豹突破不及预期,高端化没能顺利打开利润空间,很难摆脱依赖平价走量的模式。
3,海外业务不确定性抬升
欧美等地有贸易壁垒、关税、本土补贴政策限制,出海要持续投入建厂、合规,前期资本开支巨大,海外盈利随时会受地缘政策扰动,这也是伯克希尔担心的不确定性之一 。
三、补充一个很重要的思考:不要神化巴菲特
巴菲特也不是每次卖出都精准踩顶逃底。他买比亚迪,是芒格主导发掘;他分批减持,是基于自己这套价值标尺:当一只股票的预期回报下降、不确定性上升,就降低仓位,锁定丰厚利润。
淘配网官网他卖出,不代表这家公司会倒闭,只代表:以当前价格看,这笔投资不再符合他的标准。同样,也不是巴菲特不卖,比亚迪就不会遇到价格战和增长放缓——整个新能源行业的周期拐点是客观存在的!!!
安全杠杆配资网提示:本文来自互联网,不代表本网站观点。