 热点栏目
自选股
数据中心
行情中心
资金流向
模拟交易
客户端
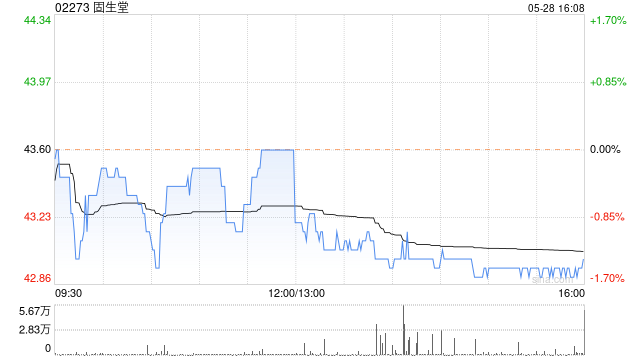
招银国际发布研报称,固生堂(02273)发布稳健的1H26业绩并重回增长导向战略,维持“买入”评级及基于DCF的目标价42.00港元。公司1H26实现收入16.5亿元配资炒股网站,同比增长10.6%;EBITDA 3.7亿元,同比增长39.8%;净利润2.2亿元,同比强劲增长44.2%。1H26收入占该行全年预测的44.3%,与历史区间保持一致;线下门店收入同比增长12.5%,线下门诊人次同比增长17.5%,其中老店同店人次增长12.9%。该行预计公司2026E/27E/28E收入增速分别为14.5%/16.9%/18.5%,经调整净利润增速分别为14.7%/17.6%/19.7%,维持目标价42.00港元。

 海量资讯、精准解读,尽在新浪财经APP
责任编辑:卢昱君 配资炒股网站
实盘可查配资平台元股证券:ygzq.hk安全杠杆配资网提示:本文来自互联网,不代表本网站观点。